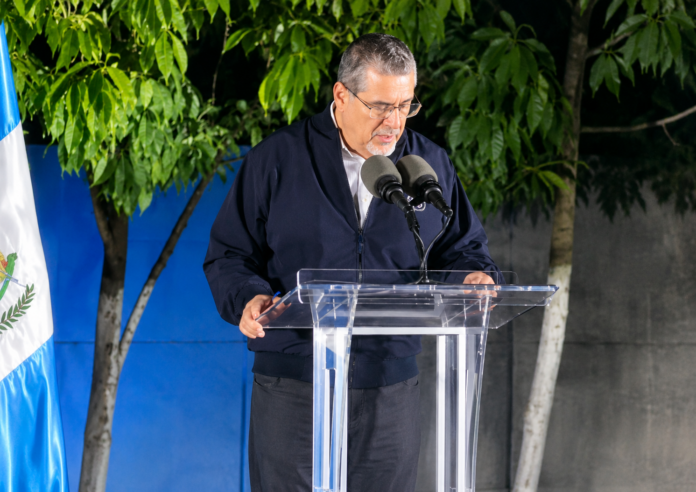
El presidente Bernardo Arévalo mantiene bajo análisis el Decreto 18-2026, que elimina el cobro del Impuesto Único Sobre Inmuebles (IUSI) para propiedades de uso residencial y modifica las tarifas aplicables a inmuebles comerciales y de otros usos. La normativa fue aprobada por el Congreso el pasado 29 de julio con 107 votos y trasladada al Ejecutivo el 6 de agosto, pero el mandatario todavía no ha definido si la sancionará o ejercerá el veto presidencial.
La reforma establece una tasa de cero por millar para viviendas y propiedades de uso mixto, lo que en la práctica elimina el IUSI para esos inmuebles, mientras mantiene un esquema escalonado que puede alcanzar hasta nueve por millar para propiedades comerciales y destinadas a otros usos. El Congreso ha defendido la modificación como un alivio para las familias propietarias de vivienda, pero la decisión también abre interrogantes sobre su impacto en los ingresos municipales, ya que el IUSI constituye una fuente de financiamiento para las comunas que administran directamente su recaudación.
Arévalo ha evitado adelantar su decisión y sostiene que el Ejecutivo estudia las implicaciones técnicas, financieras y políticas de la reforma. El mandatario ya había planteado dudas sobre las motivaciones del Congreso al señalar que debe establecerse si la modificación responde a una necesidad genuina de la población o a una “política electorera”, en referencia a la cercanía de las elecciones generales y municipales de 2027. La observación introduce un componente político inevitable en una reforma que elimina un impuesto directamente perceptible para miles de propietarios en vísperas del próximo ciclo electoral.
El Ejecutivo tiene hasta el 26 de agosto para decidir si sanciona o veta el Decreto 18-2026, por lo que Arévalo entra en los últimos días del plazo constitucional para resolver el futuro de la reforma. Si opta por el veto, la decisión regresará al Congreso, donde los diputados deberán conocer las objeciones presidenciales y podrán aceptar la devolución o intentar mantener la normativa conforme al procedimiento constitucional. El escenario resulta políticamente delicado: sancionarla implica asumir sus efectos sobre las finanzas municipales, mientras vetarla supondría oponerse a una eliminación tributaria presentada públicamente como un beneficio para los propietarios de vivienda.
El debate, por tanto, no se reduce a decidir si los propietarios deben dejar de pagar el impuesto. Eliminar una fuente de ingresos municipales exige establecer cómo se compensarán los recursos que las comunas dejarían de percibir y qué efectos tendría la nueva distribución de la carga sobre los inmuebles comerciales, especialmente en municipios con fuerte dependencia de esa recaudación. A la vez, la proximidad de 2027 obliga a examinar con cautela tanto las motivaciones del Congreso como la respuesta del Ejecutivo, evitando que una reforma tributaria con consecuencias permanentes para las finanzas locales termine evaluándose únicamente por su atractivo electoral inmediato.