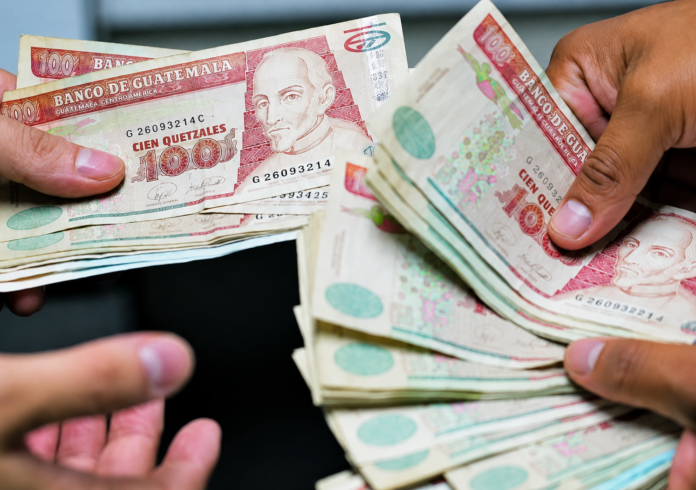
A pesar del crecimiento de los servicios financieros y las plataformas digitales, nueve de cada diez hogares guatemaltecos continúan utilizando efectivo para realizar compras cotidianas y cobrar remesas, según los resultados más recientes de la Encuesta Nacional de Inclusión Financiera de los Hogares (ENIFH) 2025, presentada por el Instituto Nacional de Estadística (INE). Los datos reflejan que el dinero físico sigue siendo el principal medio de intercambio en el país, especialmente fuera de los centros urbanos.
La encuesta revela que, aunque el acceso a productos financieros ha mostrado avances en los últimos años, una parte importante de la población mantiene una relación limitada con el sistema bancario. El efectivo continúa siendo la opción preferida para adquirir bienes y servicios, recibir transferencias familiares y administrar los gastos del hogar, una situación que evidencia los desafíos que aún enfrenta Guatemala en materia de inclusión financiera.
Uno de los hallazgos más relevantes está relacionado con las remesas familiares, una de las principales fuentes de ingresos para miles de hogares. Aunque las empresas remesadoras y las instituciones financieras han ampliado su cobertura, la mayoría de beneficiarios continúa retirando el dinero en efectivo en lugar de mantenerlo dentro del sistema financiero mediante cuentas de ahorro u otros instrumentos formales. Esta práctica limita las posibilidades de ahorro, inversión y acceso posterior a productos crediticios.
Los resultados de la ENIFH muestran que el 42.2% de los adultos posee al menos un producto o servicio financiero, ya sea una cuenta de ahorro, crédito o seguro. Asimismo, el 36% de la población tiene acceso a algún mecanismo de financiamiento, mientras que el 38.6% dispone de herramientas de ahorro formales o informales. Aunque estas cifras reflejan avances respecto a años anteriores, todavía evidencian que una parte considerable de la población permanece al margen de los servicios financieros tradicionales.
Especialistas en desarrollo económico señalan que el predominio del efectivo responde a múltiples factores, entre ellos la limitada cobertura bancaria en áreas rurales, los costos asociados a algunos servicios financieros, la informalidad laboral y la falta de educación financiera. A ello se suma un componente cultural: para muchas familias, el efectivo continúa siendo percibido como el mecanismo más sencillo y confiable para administrar sus recursos.
La persistencia de esta tendencia representa un desafío para las políticas públicas orientadas a ampliar la inclusión financiera. La incorporación de más ciudadanos al sistema financiero no solo facilita el acceso al crédito y al ahorro, sino que también fortalece la formalización económica y mejora las oportunidades de desarrollo de los hogares, especialmente en un país donde las remesas y el comercio informal tienen un peso significativo en la economía familiar.
Los resultados divulgados por el INE ofrecen una radiografía de la forma en que los guatemaltecos administran sus ingresos y evidencian que, pese a la expansión de las tecnologías financieras y los servicios digitales, el efectivo continúa siendo el protagonista de la economía cotidiana. El reto para las instituciones financieras y las autoridades será cerrar las brechas de acceso y confianza que todavía mantienen a millones de personas fuera de los mecanismos formales de ahorro y financiamiento.