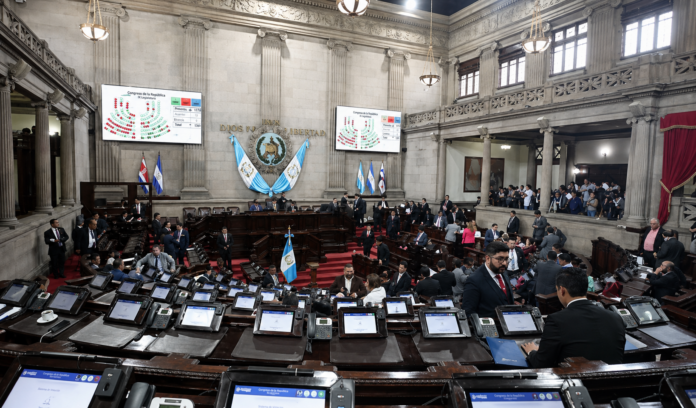
El Congreso de Guatemala aprobó una reforma que elimina el pago del Impuesto Sobre la Renta (ISR) para quienes devengan salario mínimo, una decisión con fuerte carga social que, al mismo tiempo, reabre el debate sobre el alcance real de la política fiscal y su impacto en la recaudación del Estado.
La medida quedó contenida en el Decreto 13-2026, aprobado con 124 votos a favor, y modifica la Ley de Actualización Tributaria vigente desde 2012, con el objetivo explícito de evitar que los incrementos al salario mínimo se diluyan en retenciones fiscales.
El cambio central introduce una lógica distinta en el cálculo del impuesto: en lugar de una deducción fija —que durante años quedó desactualizada frente al costo de vida—, el nuevo esquema establece que el ingreso equivalente al salario mínimo quede automáticamente exento, garantizando que los trabajadores de menores ingresos reciban íntegro su salario.
En términos prácticos, la reforma implica que miles de trabajadores en relación de dependencia dejarán de estar sujetos a retenciones, bajo el argumento de que sus ingresos se destinan principalmente a cubrir necesidades básicas. La legislación también incorpora un mecanismo dinámico: el monto exento se ajustará conforme aumente el salario mínimo, lo que introduce una actualización automática que corrige una distorsión histórica del sistema tributario.
El trasfondo económico es relevante. Durante años, expertos y sectores técnicos señalaron que el mínimo vital exento —fijado en Q48 mil anuales— había perdido valor real, provocando que incluso trabajadores con ingresos bajos terminaran tributando, una contradicción con el principio de capacidad de pago.
Sin embargo, la decisión no está exenta de cuestionamientos. Si bien la reforma fortalece el ingreso disponible de los sectores más vulnerables, también plantea interrogantes sobre su impacto en la recaudación fiscal en un país con limitada carga tributaria y alta dependencia de ingresos indirectos. La ausencia de medidas complementarias para compensar esa posible pérdida abre un espacio de incertidumbre sobre la sostenibilidad de las finanzas públicas.
En el plano político, la aprobación refleja un consenso inusual en el Legislativo en torno a una medida de carácter social, pero también evidencia una tendencia recurrente: las reformas tributarias en Guatemala avanzan más por presión social o coyuntura política que por una estrategia integral de política fiscal.